O avanço global da inteligência artificial está rapidamente deixando de ser apenas uma história tecnológica. À medida que se acelera o investimento em data centers, infraestrutura energética, manufatura avançada e capacidades de defesa, também cresce a demanda pelos insumos físicos necessários para sustentar esse crescimento. Cobre, lítio, terras raras e outros minerais críticos tornam-se cada vez mais relevantes para a próxima etapa da competição econômica global.
A América Latina está próxima do centro dessa transformação. A região concentra uma parcela significativa das reservas mundiais de minerais críticos, embora seu pleno potencial nas cadeias globais de suprimentos ainda não tenha se materializado. Para os investidores, isso configura uma oportunidade mais nuançada: a América Latina oferece exposição a diversos temas de crescimento estrutural, incluindo infraestrutura para IA, segurança energética e diversificação das cadeias de suprimentos, mas a concretização desse potencial dependerá de investimentos de capital e de reformas específicas de políticas públicas em cada país.
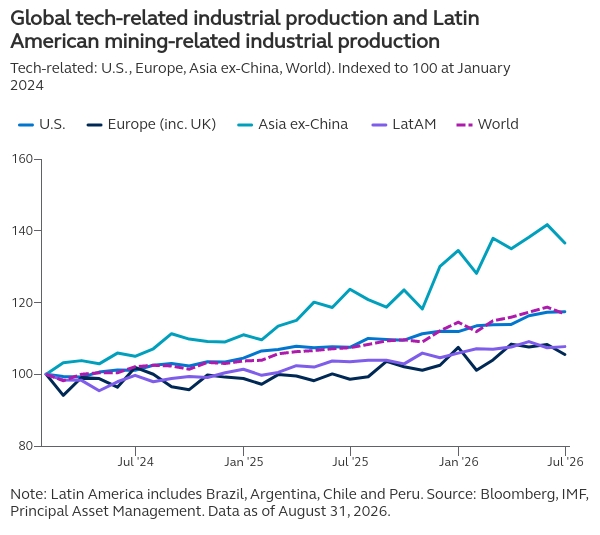
A vantagem estratégica dos recursos da América Latina
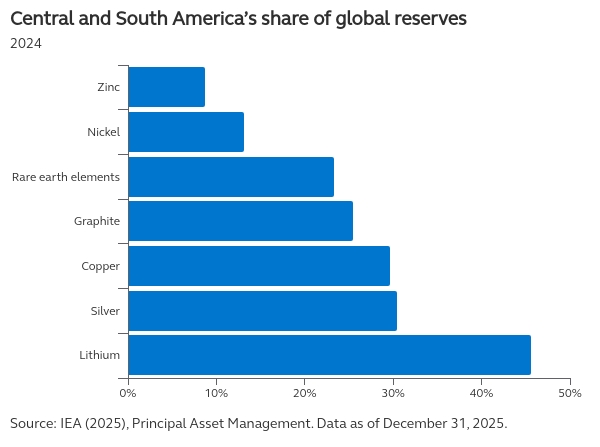
A América Latina abriga uma parcela significativa dos minerais críticos necessários para sustentar a IA, a transição energética e os sistemas militares.
• Cerca de 30% das reservas globais de cobre estão na região, principalmente no Chile e no Peru. O cobre continua sendo um insumo fundamental para a infraestrutura elétrica, os data centers, a eletrificação e a produção ligada à defesa.
• A região concentra cerca de 45% das reservas globais de lítio no Chile, na Bolívia e na Argentina, área comumente conhecida como Triângulo do Lítio. O lítio é um componente essencial das baterias utilizadas em eletrônicos de consumo, veículos elétricos e sistemas de armazenamento de energia.
• A América Latina também é rica em prata, níquel e terras raras — principalmente no Brasil —, insumos que desempenham um papel importante em eletrônica avançada, tecnologias de baterias e semicondutores.
A riqueza de recursos não equivale necessariamente à oferta disponível
Embora a base de recursos da América Latina adquira cada vez mais valor, dispor de reservas não se traduz automaticamente em oferta. Os projetos de mineração costumam enfrentar processos de licenciamento demorados, avaliações ambientais complexas e aprovações regulatórias sobrepostas. Esses obstáculos podem ampliar os prazos de desenvolvimento, elevar os custos e dificultar a passagem de novos projetos da fase de descoberta para a produção.
O desafio não é apenas regulatório. A volatilidade política, a infraestrutura insuficiente e a oposição local podem comprometer até mesmo projetos bem capitalizados. Em alguns casos, a reação pública adversa levou a mudanças de política ou ao encerramento de projetos, reforçando as preocupações das mineradoras globais quanto à alocação de capital na região.1 A China, em contraste, tem se mostrado mais disposta a investir assumindo esses riscos, o que reflete a importância estratégica que atribui à garantia de acesso de longo prazo a minerais críticos.
A vantagem de pioneirismo da China na corrida pelos minerais críticos
Durante o boom de infraestrutura no início dos anos 2000, a China investiu fortemente no setor de matérias-primas da América Latina, direcionando recursos a países com grandes reservas de cobre, carvão, gás natural, petróleo, urânio e, mais recentemente, lítio. Esses investimentos não se limitaram às minas. Empresas chinesas também ajudaram a financiar a infraestrutura energética e de transporte necessária para levar recursos de áreas remotas às cadeias globais de suprimentos.
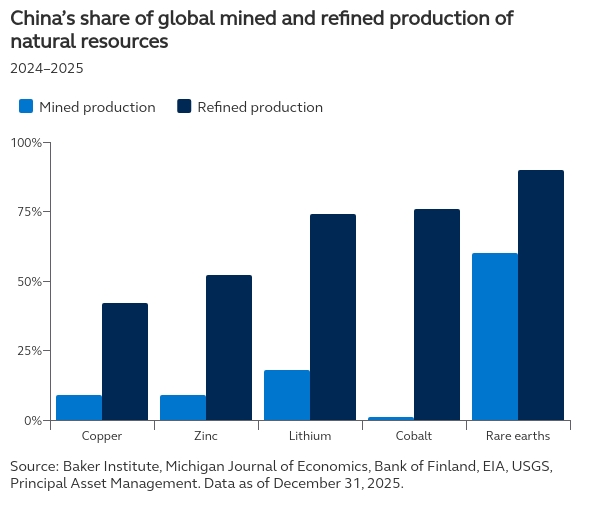
Esse investimento antecipado conferiu à China uma vantagem duradoura. Embora o país não domine a extração global de minerais — sua participação global na extração situa-se entre apenas 10% e 30% —, desempenha um papel desproporcional no refino e no processamento — aproximadamente entre 60% e 70% do total e cerca de 90% no caso das terras raras —, o elo da cadeia de suprimentos em que as matérias-primas são transformadas em insumos utilizáveis para tecnologia, energia e sistemas de defesa. Essa capacidade de refino tornou a China um ator central no mercado de minerais críticos, mesmo quando os minerais são extraídos em outros países.
Essa concentração tornou-se uma preocupação estratégica para os Estados Unidos e seus aliados. Garantir acesso a minerais refinados por meio de cadeias de suprimentos mais diversificadas é hoje uma prioridade de política pública, o que vem atraindo maior atenção dos Estados Unidos e da Europa para a América Latina. Para a região, onde cerca de 20% dos minerais extraídos são processados localmente, essa mudança representa uma oportunidade que vai além da extração.
Surge um ambiente de políticas mais atrativo para o investimento
A tese de investimento também é sustentada por uma mudança gradual no ambiente de políticas públicas. Após anos de volatilidade inflacionária, baixo investimento, pressão fiscal e crescimento desigual, os eleitores de vários países da América Latina parecem atribuir maior importância à estabilidade econômica, ao investimento privado, à segurança pública e à disciplina fiscal.
Essa mudança contribuiu para criar um ambiente mais construtivo para políticas orientadas ao mercado em algumas partes da região. Resultados eleitorais recentes em países como Bolívia, Honduras, Chile, Costa Rica, Peru e Colômbia sugerem maior apoio a governos mais focados em desenvolvimento, investimento e estabilidade. A tendência não é uniforme, e a incerteza regulatória continua sendo um risco, mas a direção geral está se tornando mais favorável aos investidores, tendo o Brasil como exemplo de uma nuance importante.
A capacidade do Brasil de atrair investimento estrangeiro sob a liderança do presidente Lula, somada à sua crescente relevância nas cadeias globais de suprimentos de minerais críticos e energia, demonstra como as dotações estratégicas de recursos podem sustentar o investimento mesmo diante da persistência da incerteza em relação às políticas públicas.
Além disso, vários governos sinalizaram:
• Uma postura mais favorável à mineração, incluindo esforços para reduzir gargalos regulatórios e agilizar os processos de licenciamento. Em mercados importantes, como o Chile, já estão sendo promovidas medidas para acelerar os prazos de aprovação das licenças de mineração.
• Maior proteção aos investidores e impostos mais baixos, duas medidas destinadas a atrair capital.
• Maior abertura para fortalecer os vínculos com os Estados Unidos e outras economias ocidentais, ampliando as alianças estratégicas para além da China.
O cenário externo também está se tornando mais favorável. À medida que se intensifica a competição entre Estados Unidos e China, Washington e seus aliados têm mais incentivos para aprofundar os vínculos com países latino-americanos ricos em recursos. Minerais críticos, segurança energética e diversificação das cadeias de suprimentos deixaram de ser apenas temas comerciais; são prioridades estratégicas.
Ainda assim, é pouco provável que a região se desvincule completamente da China. Para as principais economias latino-americanas, a China continua sendo uma fonte relevante de capital, financiamento de infraestrutura e demanda por commodities. Mesmo que os governos recém-eleitos demonstrem maior abertura a alianças com os Estados Unidos e a Europa, a maioria dos países provavelmente continuará equilibrando suas relações com ambos os lados, conferindo à América Latina maior poder de negociação em um mundo que disputa o acesso a recursos estratégicos.
Como se posicionar diante da oportunidade
A vantagem da América Latina em termos de recursos não é nova. Historicamente, a região conta com reservas abundantes de commodities e metais de terras raras; no entanto, essas vantagens muitas vezes foram contrabalançadas pela volatilidade política, pela incerteza regulatória, pela pressão fiscal, por questões de segurança e pelo crescimento desigual. Essas barreiras estruturais, somadas à maior vulnerabilidade a riscos cíclicos, afetaram o sentimento do mercado e acabaram se refletindo nas avaliações: o múltiplo forward médio de longo prazo do MSCI Latin America Index, de 11 vezes, está abaixo de outros grandes índices acionários, incluindo cerca de 14 vezes para o MSCI Asia Pacific e o MSCI EAFE, e aproximadamente 17 vezes para o S&P 500.
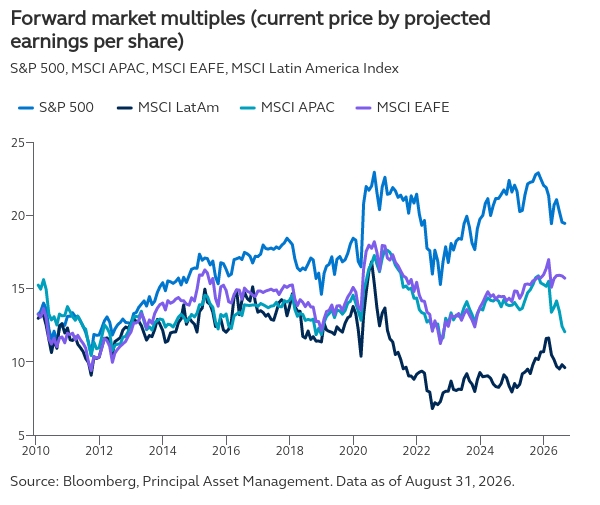
No entanto, a tese de investimento está mudando. A América Latina está se tornando mais relevante para diversos temas estruturais que provavelmente persistirão ao longo de diferentes ciclos de mercado. Ao mesmo tempo, uma formulação mais proativa de políticas contribuiu para fortalecer a credibilidade dos bancos centrais e a estabilidade financeira em algumas partes da região, tornando o desconto histórico mais interessante onde a exposição a recursos é respaldada por arcabouços de políticas críveis e melhores condições de investimento.
Ações:
• As oportunidades de investimento podem ser mais atrativas quando a exposição a recursos é acompanhada por uma melhora nos arcabouços de políticas públicas.
• Cobre, lítio, terras raras e infraestrutura relacionada continuam sendo as áreas de foco mais evidentes, enquanto empresas dos setores financeiro e de infraestrutura podem se beneficiar à medida que a atividade de investimento acelera.
• Os investidores podem se beneficiar de uma abordagem seletiva em empresas e mercados posicionados para aproveitar a crescente demanda por recursos estratégicos.
Crédito:
• A oportunidade é mais seletiva nos mercados de crédito.
• Os países que combinam exposição a recursos com arcabouços fiscais e de políticas relativamente estáveis provavelmente estão mais bem posicionados.
Para os investidores, a América Latina oferece exposição ao tema global de infraestrutura para IA sem simplesmente aumentar a concentração em ações globais de tecnologia. Em particular, os potenciais vetores de demanda vão além da IA e também podem incluir iniciativas de transição energética, gastos com defesa e esforços de diversificação das cadeias de suprimentos. A chave é a seletividade: os investidores devem distinguir entre alocações regionais amplas e exposições específicas a países, setores e empresas posicionados para se beneficiar do apoio de políticas públicas e da crescente demanda estratégica.
Relatório elaborado por Magdalena Ocampo, Market Strategist da Principal Asset Management Global Insights Team.