Cenário global e implicações para a América Latina
O cenário global continua sendo caracterizado por uma atividade econômica resiliente, embora o foco dos investidores tenha se deslocado cada vez mais para as implicações de juros mais altos por mais tempo e da elevação dos rendimentos dos títulos de longo prazo. A incerteza geopolítica, as pressões inflacionárias persistentes, as elevadas necessidades de financiamento soberano e a forte demanda por capital associada aos investimentos relacionados à inteligência artificial tornaram-se as principais forças que moldam as perspectivas econômicas e os mercados financeiros.
Nos Estados Unidos, a atividade econômica permanece resiliente, sustentada pelo consumo saudável das famílias, por um mercado de trabalho sólido e pela continuidade dos investimentos relacionados à inteligência artificial. Espera-se que o crescimento do PIB fique em torno de 2,2% em 2026, enquanto, para 2027, projeta-se uma moderação em direção à sua taxa potencial, refletindo o impacto gradual dos juros mais altos sobre o consumo e o investimento, e não uma deterioração dos fundamentos econômicos. Ao mesmo tempo, a inflação permanece acima da meta devido às pressões relacionadas à energia e ao forte investimento em infraestrutura ligada à inteligência artificial. Em resposta, o Fed elevou a taxa básica de juros em 25 pontos-base em setembro e revisou suas projeções para refletir um ambiente econômico mais forte e uma inflação mais persistente. Comunicações recentes sugerem que as autoridades consideram que a economia é capaz de absorver uma postura de política monetária um pouco mais restritiva. Embora o Fed reconheça que a política monetária não pode compensar diretamente choques de oferta, ele continua focado em evitar que a alta dos preços das commodities e as pressões geopolíticas gerem efeitos inflacionários mais amplos e persistentes. Daqui para a frente, a trajetória da política monetária continuará altamente dependente das tendências da inflação, com as autoridades enfatizando a importância de avanços sustentados em direção à estabilidade de preços, em vez de dados isolados.
Na Europa, o crescimento econômico mostrou-se mais resiliente do que o esperado, apesar do choque energético, embora a inflação permaneça elevada e sensível à evolução dos mercados de energia. Embora a economia continue se expandindo, um conflito prolongado no Oriente Médio poderia pesar tanto sobre o crescimento quanto sobre a confiança dos consumidores, por meio de custos mais altos de energia e condições financeiras mais restritivas. O BCE elevou as taxas de política monetária em setembro e manteve uma postura cautelosa, enquanto as próximas eleições em vários países importantes devem adicionar uma camada extra de incerteza às perspectivas da região.
Na Ásia, a atividade econômica permanece amplamente resiliente. A China continua se beneficiando de fontes de abastecimento energético relativamente diversificadas e de exportações resilientes. Enquanto isso, no Japão, o BoJ deu continuidade ao processo de normalização da política monetária ao elevar sua taxa básica para 1,25%, refletindo o aumento gradual das pressões inflacionárias e salariais, além da demanda robusta.
Para a América Latina, as expectativas de crescimento para 2026 e 2027 permanecem amplamente estáveis. A economia do Brasil mostra sinais de moderação gradual, embora a atividade permaneça acima da tendência, e as expectativas de crescimento para 2027 continuam apresentando um viés moderado de baixa, diante da expectativa de redução do apoio fiscal. No Chile e no México, espera-se que a atividade econômica acelere fortemente ao longo do próximo ano.
No entanto, um ambiente global de juros mais altos e preços elevados do petróleo estão pressionando as expectativas de inflação e o desempenho das moedas regionais, tornando mais complexas as funções de reação dos bancos centrais e levando a uma abordagem mais cautelosa nos próximos meses. Além disso, a região enfrenta vários outros riscos importantes, incluindo a incerteza em torno da demanda doméstica na China, as incertezas comercial e geopolítica, o impacto do fenômeno El Niño sobre a atividade econômica e os preços dos alimentos e as próximas eleições no Brasil, para as quais as pesquisas apontam um resultado apertado.
Brasil
Atividade econômica e inflação
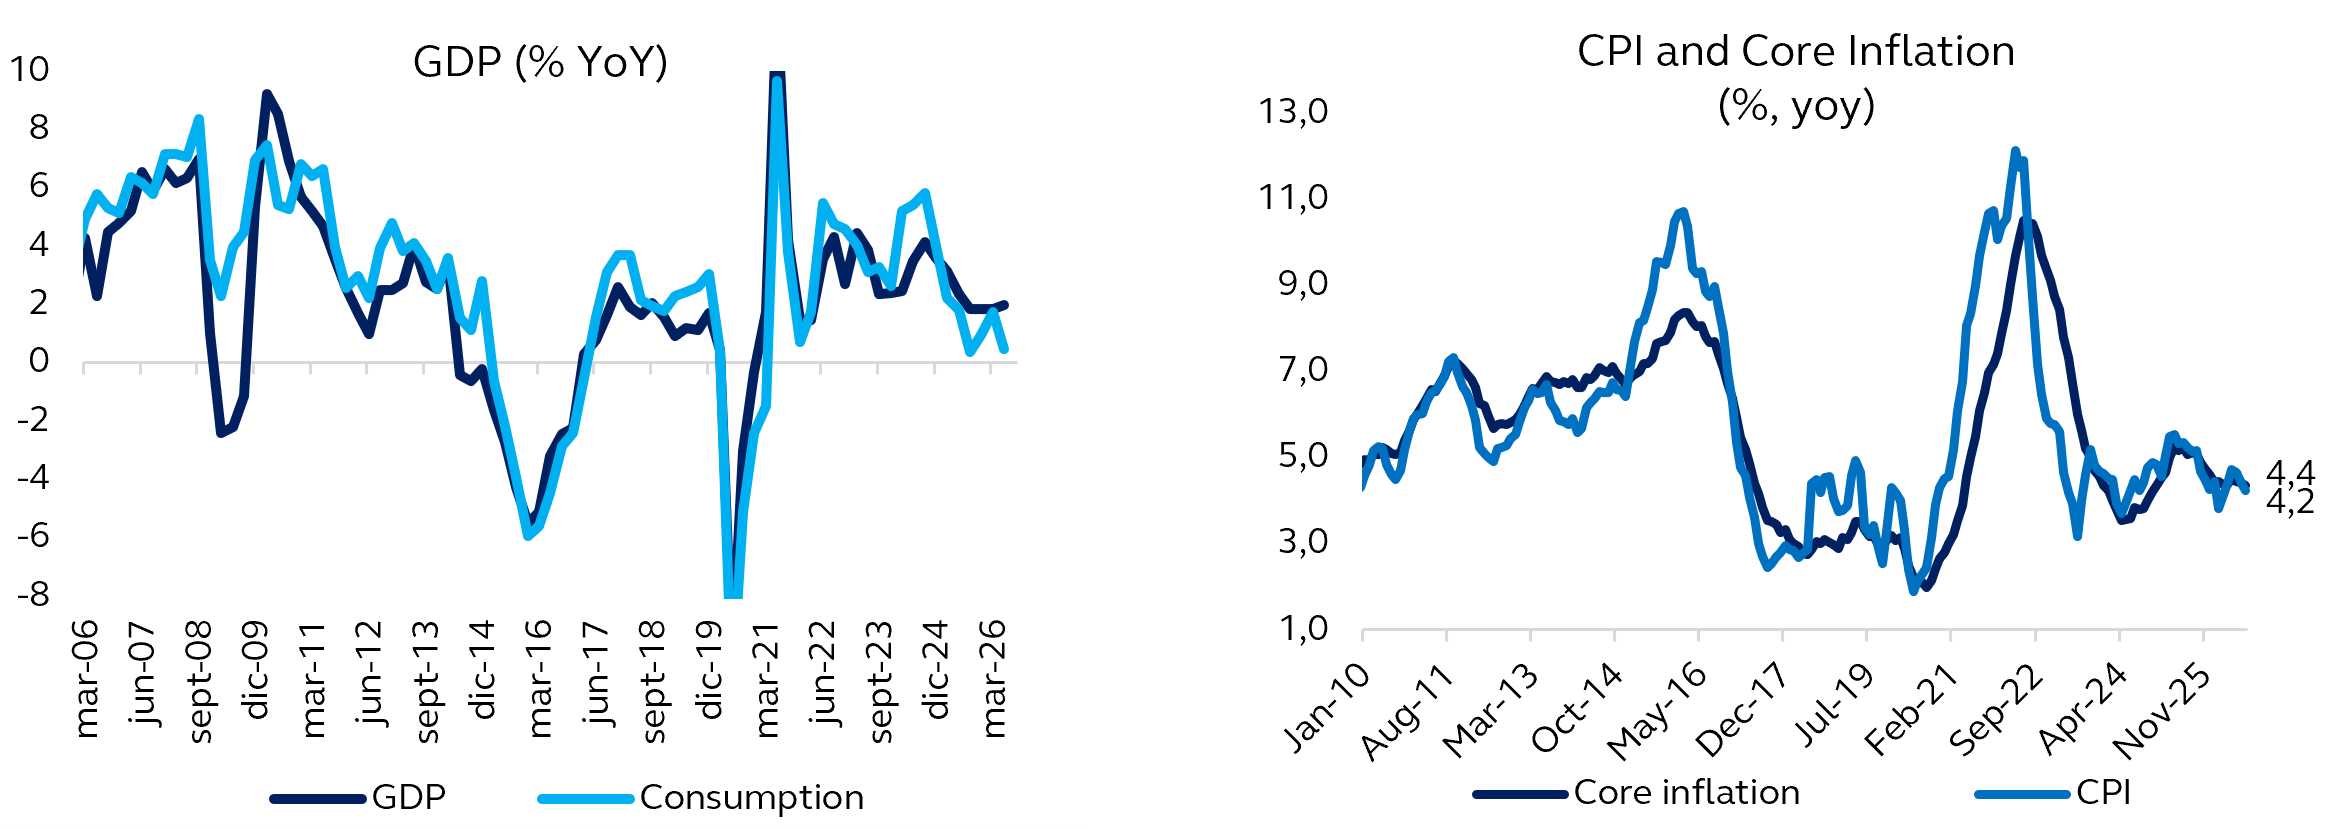
No campo econômico, os dados divulgados ao longo do mês reforçaram a visão de uma desaceleração gradual da atividade. O PIB do segundo trimestre cresceu 0,5%, ligeiramente acima das expectativas, mas abaixo do ritmo de 1,1% registrado no trimestre anterior. Mais importante do que o número agregado foi a composição do crescimento. Os segmentos mais sensíveis à demanda doméstica, especialmente o consumo das famílias, ficaram abaixo das expectativas e reforçaram a avaliação de que os efeitos restritivos da política monetária estão se tornando cada vez mais evidentes.
Na mesma linha, as condições de crédito continuam mostrando sinais de deterioração, contribuindo para o aperto das condições financeiras tanto para as famílias quanto para as empresas. Em conjunto, esses fatores sustentam a visão de que a política monetária permanece significativamente restritiva e deve continuar exercendo efeitos defasados sobre a atividade nos próximos trimestres. Nesse contexto, embora as projeções de crescimento para 2026 permaneçam relativamente próximas de 2%, a discussão está se deslocando gradualmente para 2027. Em uma perspectiva mais longa, aumentam as preocupações com uma desaceleração mais pronunciada, especialmente diante dos efeitos acumulados dos juros elevados, do enfraquecimento das condições de crédito e da possibilidade de reversão do apoio fiscal.
As perspectivas de inflação de curto prazo permanecem mistas. Por um lado, os preços dos alimentos podem sofrer pressões adicionais decorrentes de fatores sazonais e dos efeitos do El Niño no fim deste ano e no início do próximo. Por outro, a taxa de câmbio favorável continua sustentando uma trajetória mais benigna para os preços dos bens comercializáveis. Com essas forças opostas em jogo, as expectativas de inflação para 2026 permaneceram relativamente estáveis, pouco abaixo de 5%.
Política monetária
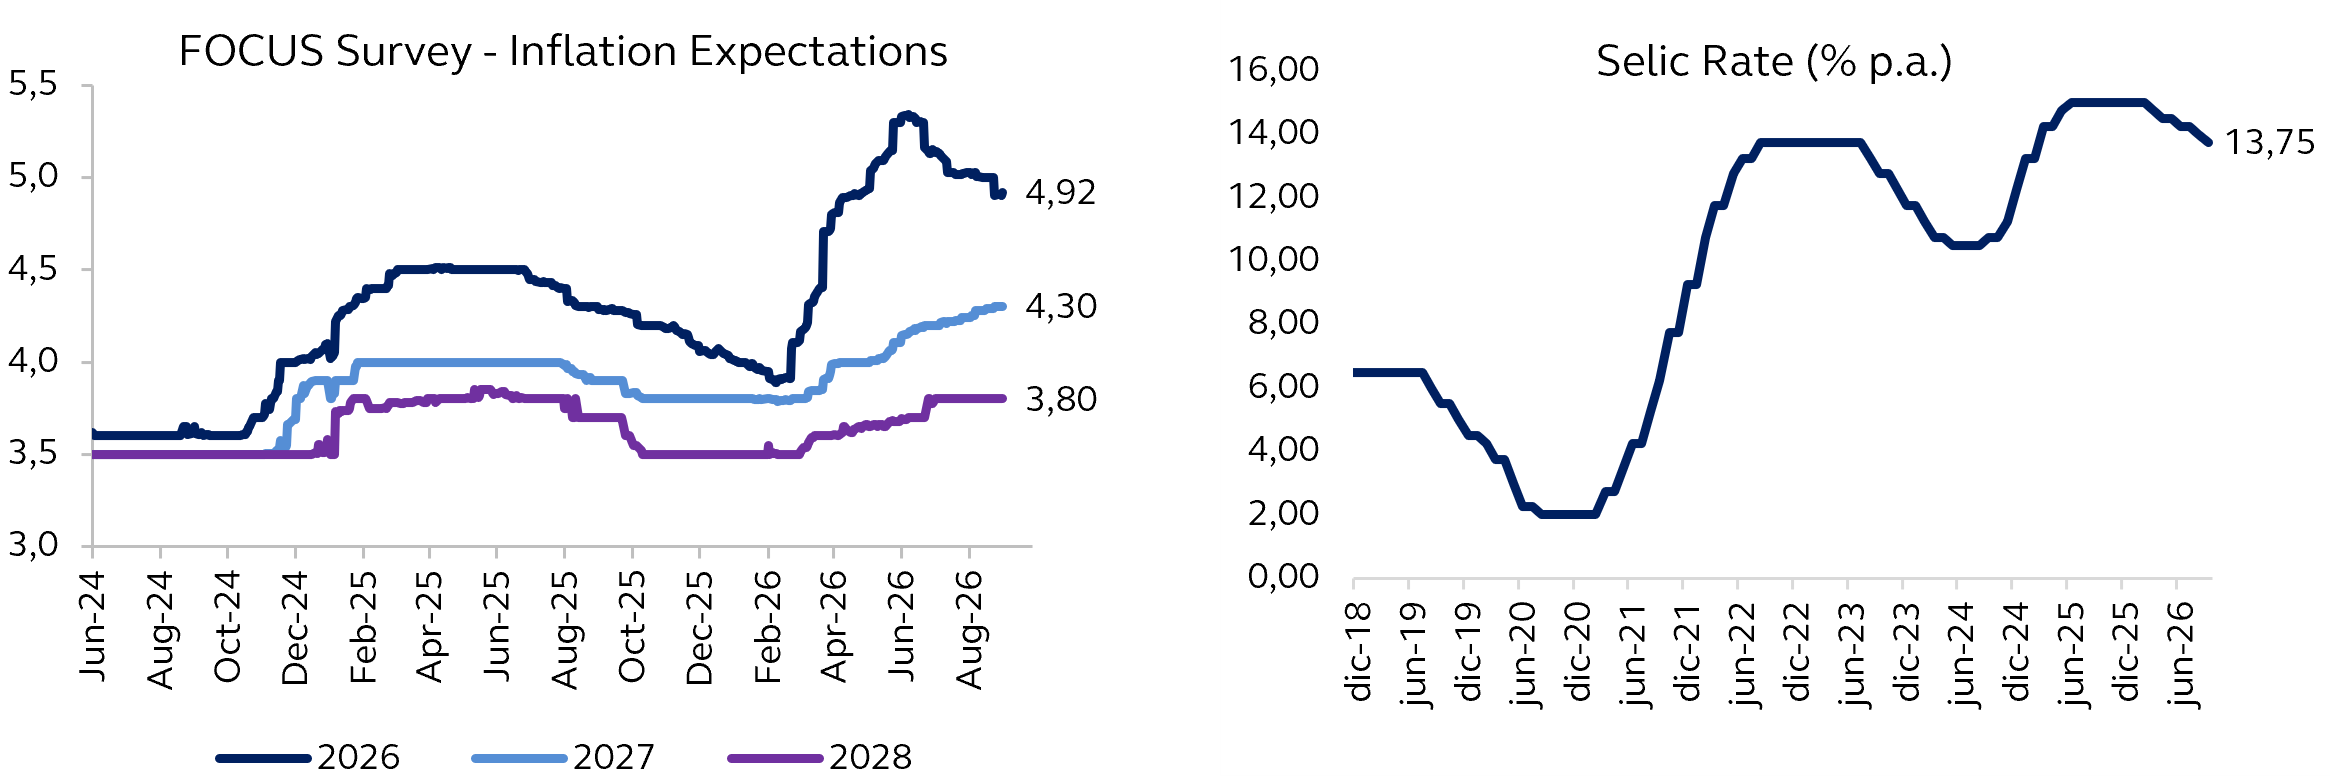
Nesse contexto, os argumentos a favor da continuidade da flexibilização monetária ganharam ainda mais força. Um novo corte da taxa Selic foi confirmado na reunião de setembro, enquanto a probabilidade de uma redução adicional em novembro continua aumentando à medida que os novos dados reforçam a perda de dinamismo da atividade econômica. Ao mesmo tempo, as perspectivas para os juros estão se tornando cada vez mais dependentes da evolução fiscal. Embora o cenário econômico de curto prazo sustente uma flexibilização adicional, a magnitude e a duração do ciclo permanecerão estreitamente ligadas às percepções sobre a sustentabilidade das finanças públicas nos próximos anos.
Contas fiscais e cenário político
É nesse ponto que o cenário eleitoral se torna cada vez mais relevante. As pesquisas mais recentes apontam para uma disputa presidencial altamente competitiva. Após um período em que o presidente Lula ampliou sua vantagem nas intenções de voto, apoiado pela implementação de medidas de estímulo e por uma melhora temporária em seus índices de aprovação, a distância entre os principais candidatos diminuiu mais recentemente.
Parte dessa mudança parece refletir as repercussões de acontecimentos que ganharam destaque nos últimos meses, incluindo investigações envolvendo o INSS e as tensões institucionais em torno do Judiciário. Em algumas pesquisas, a diferença entre os principais candidatos tornou-se extremamente estreita, enquanto outras já mostram a oposição com vantagem numérica dentro da margem de erro. Apesar desses acontecimentos recentes, o cenário permanece altamente incerto. Os elevados índices de rejeição entre os principais candidatos continuam impedindo o surgimento de um favorito claro. Como resultado, continuamos esperando uma eleição altamente competitiva, acompanhada de um grau significativo de incerteza.
Chile
Atividade econômica
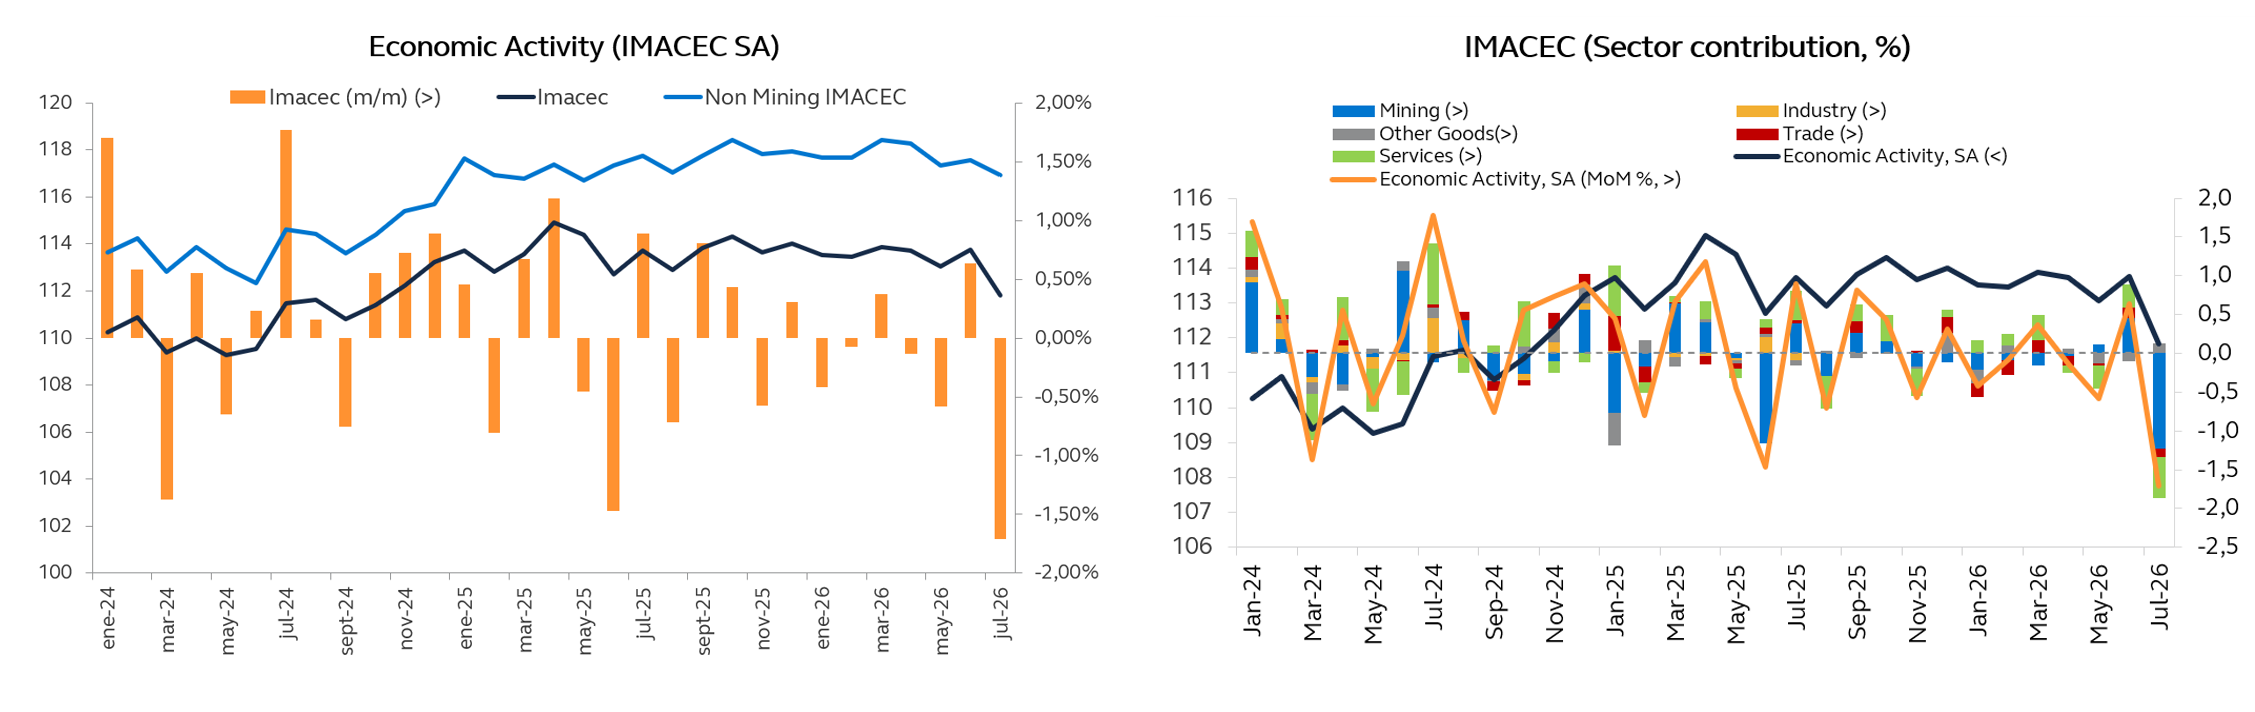
O IMACEC de julho registrou contração de 1,5% na comparação anual (-1,7% na comparação mensal, com ajuste sazonal), em linha com a deterioração antecipada pelos indicadores setoriais do mês, mas abaixo da expectativa de consenso do mercado, que apontava alta de 0,7% na comparação anual. Como resultado, a série com ajuste sazonal recuou 2,1% na comparação anual, enquanto o IMACEC não minerador caiu 0,3% na mesma base.
A abertura mostra que a queda foi impulsionada por uma forte contração da mineração, afetada por menores teores de minério, manutenção operacional e condições climáticas adversas. Esses fatores relacionados ao clima também pesaram sobre a indústria de transformação, devido à menor atividade de refino de combustíveis e de produção química, bem como sobre os serviços, principalmente porque os serviços pessoais foram afetados pelo fechamento de escolas. Em contrapartida, a categoria de demais bens cresceu 3,4% na comparação anual, sustentada pela maior geração hidrelétrica graças à maior disponibilidade de água, enquanto o comércio registrou expansão modesta de 0,7% na comparação anual. De modo geral, a atividade econômica voltou ao território contracionista após a recuperação temporária observada em junho (+2,4% na comparação anual), destacando uma economia ainda afetada por choques recorrentes do lado da oferta.
Daqui para a frente, embora a maior geração hidrelétrica deva sustentar uma recuperação gradual, as condições climáticas adversas criam riscos de baixa para as perspectivas de crescimento do PIB deste ano.
Inflação
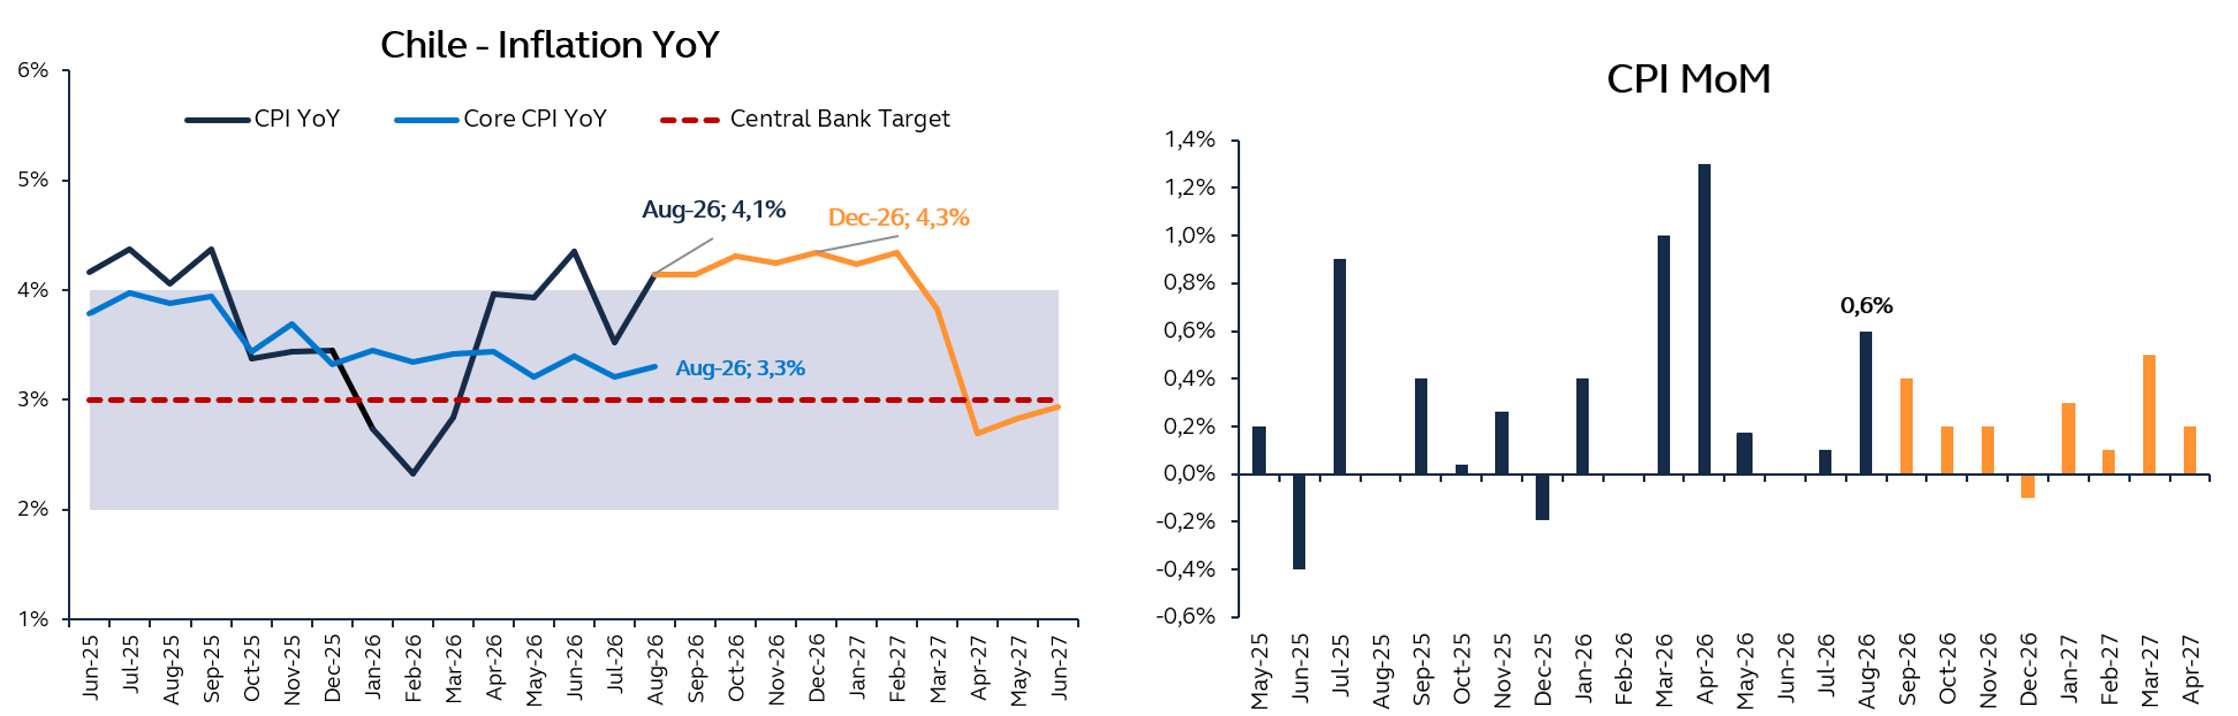
A inflação de agosto ficou em 0,6% na comparação mensal, acima do consenso de mercado de 0,3%. Com isso, a inflação acumulou 3,6% no ano e 4,1% nos últimos doze meses, interrompendo parcialmente a tendência de moderação observada nos meses anteriores.
As principais pressões de alta vieram de alimentos e transportes. Em transportes, destacou-se o forte aumento das tarifas aéreas internacionais, enquanto, em alimentos, foram registradas altas relevantes nos preços da carne bovina e da batata. Esses aumentos estiveram associados à menor disponibilidade de determinados produtos devido às condições climáticas adversas e, no caso da carne bovina, à maior demanda sazonal antes dos feriados das Festas Pátrias.
No entanto, a inflação subjacente trouxe um sinal mais encorajador. O IPC excluindo itens voláteis subiu apenas 0,1% na comparação mensal, sugerindo que grande parte da surpresa de alta se concentrou em componentes específicos e mais temporários, em vez de refletir uma aceleração generalizada das pressões inflacionárias.
De modo geral, a leitura da inflação de agosto foi menos favorável do que as observadas nos últimos meses e pode reforçar uma postura mais cautelosa do Banco Central em suas próximas decisões de política monetária. Ainda assim, a moderação das medidas de inflação subjacente sugere que o processo de desinflação permanece em curso, embora provavelmente em ritmo mais gradual do que o esperado anteriormente. Nesse contexto, esperamos que o Banco Central mantenha a taxa básica de juros inalterada até o fim deste ano, com o ciclo de flexibilização provavelmente adiado para o início do próximo ano, enquanto as autoridades buscam maior confiança de que a inflação está convergindo de forma sustentável para a meta.
Relatório de Política Monetária
O Relatório de Política Monetária (IPoM) de setembro apresentou uma avaliação mais fraca da economia chilena, reconhecendo que a desaceleração já não é impulsionada apenas por fatores do lado da oferta, mas também por uma demanda doméstica mais fraca. O Banco Central reduziu significativamente sua projeção de crescimento para 2026, refletindo um consumo e um investimento mais fracos, além de uma deterioração mais evidente do mercado de trabalho.
Um aspecto particularmente importante é o foco no emprego. O Banco Central observa que a fragilidade do mercado de trabalho está sendo impulsionada por fatores tanto cíclicos quanto estruturais, incluindo custos trabalhistas mais elevados e processos de automação em curso. Isso sugere uma recuperação mais lenta do emprego e dos gastos dos consumidores nos próximos trimestres.
Apesar das perspectivas de crescimento mais fracas, a mensagem de política monetária permanece cautelosa. A inflação continua mostrando persistência devido aos custos mais elevados, ao impacto dos preços dos combustíveis e a um ambiente externo ainda restritivo, com juros elevados nas economias desenvolvidas e um Federal Reserve propenso a manter uma postura restritiva por mais tempo.
Embora as perspectivas de médio prazo contemplem um investimento mais forte após a aprovação da Lei de Reconstrução, o Banco Central espera que os principais efeitos se concentrem em 2027 e 2028. De fato, estima-se que o programa acrescente cerca de 0,5 ponto percentual ao crescimento anual em cada um desses anos, o que significa que sua capacidade de compensar a fraqueza esperada para 2026 seria limitada.
Em síntese, o IPoM mostra que os riscos para o crescimento aumentaram significativamente, mas a convergência da inflação continua sendo o principal fator que orienta as decisões do Banco Central, sustentando um cenário de cortes graduais de juros, dependentes dos dados.
México
Atividade econômica
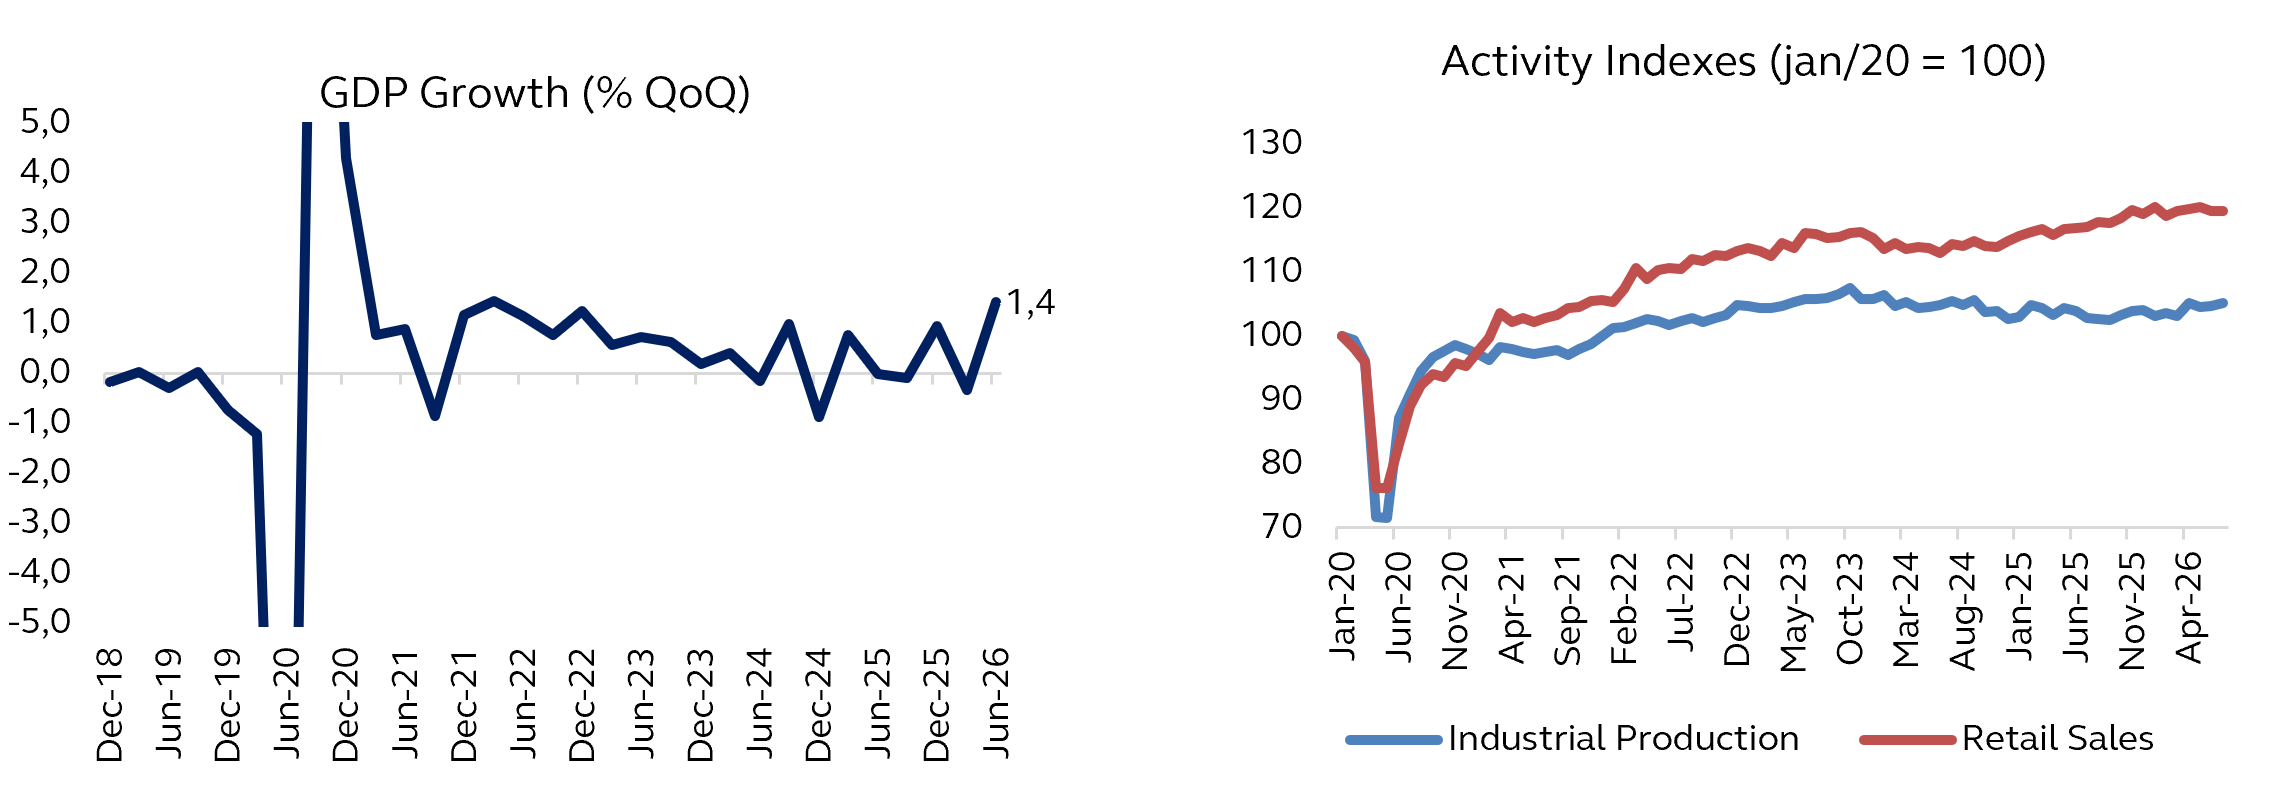
A atividade econômica se recuperou no 2T26, com expansão do PIB de 1,5% na comparação trimestral e de 2,1% na comparação anual, revertendo integralmente a contração observada no início do ano e confirmando que a fraqueza do 1T26 não evoluiu para uma desaceleração persistente. Embora a recuperação tenha refletido inicialmente a resiliência do comércio, a demanda externa mais forte e uma recuperação parcial da indústria e da construção, indicadores mais recentes sugerem que o crescimento continuou melhorando gradualmente no início do 3T26. As exportações manufatureiras continuam dando suporte à atividade, a construção ganhou tração e o aumento das importações de bens de capital aponta para uma melhora moderada do ciclo de investimentos. Ao mesmo tempo, a fraqueza da demanda privada e a persistente incerteza externa continuam limitando uma expansão mais robusta.
Mantemos nossa projeção de crescimento de 1,3% para 2026, embora a atividade provavelmente permaneça desigual nos próximos trimestres, à medida que a incerteza tarifária, o processo de revisão do USMCA e o investimento privado ainda cauteloso continuem limitando o ritmo de expansão.
Inflação e política monetária
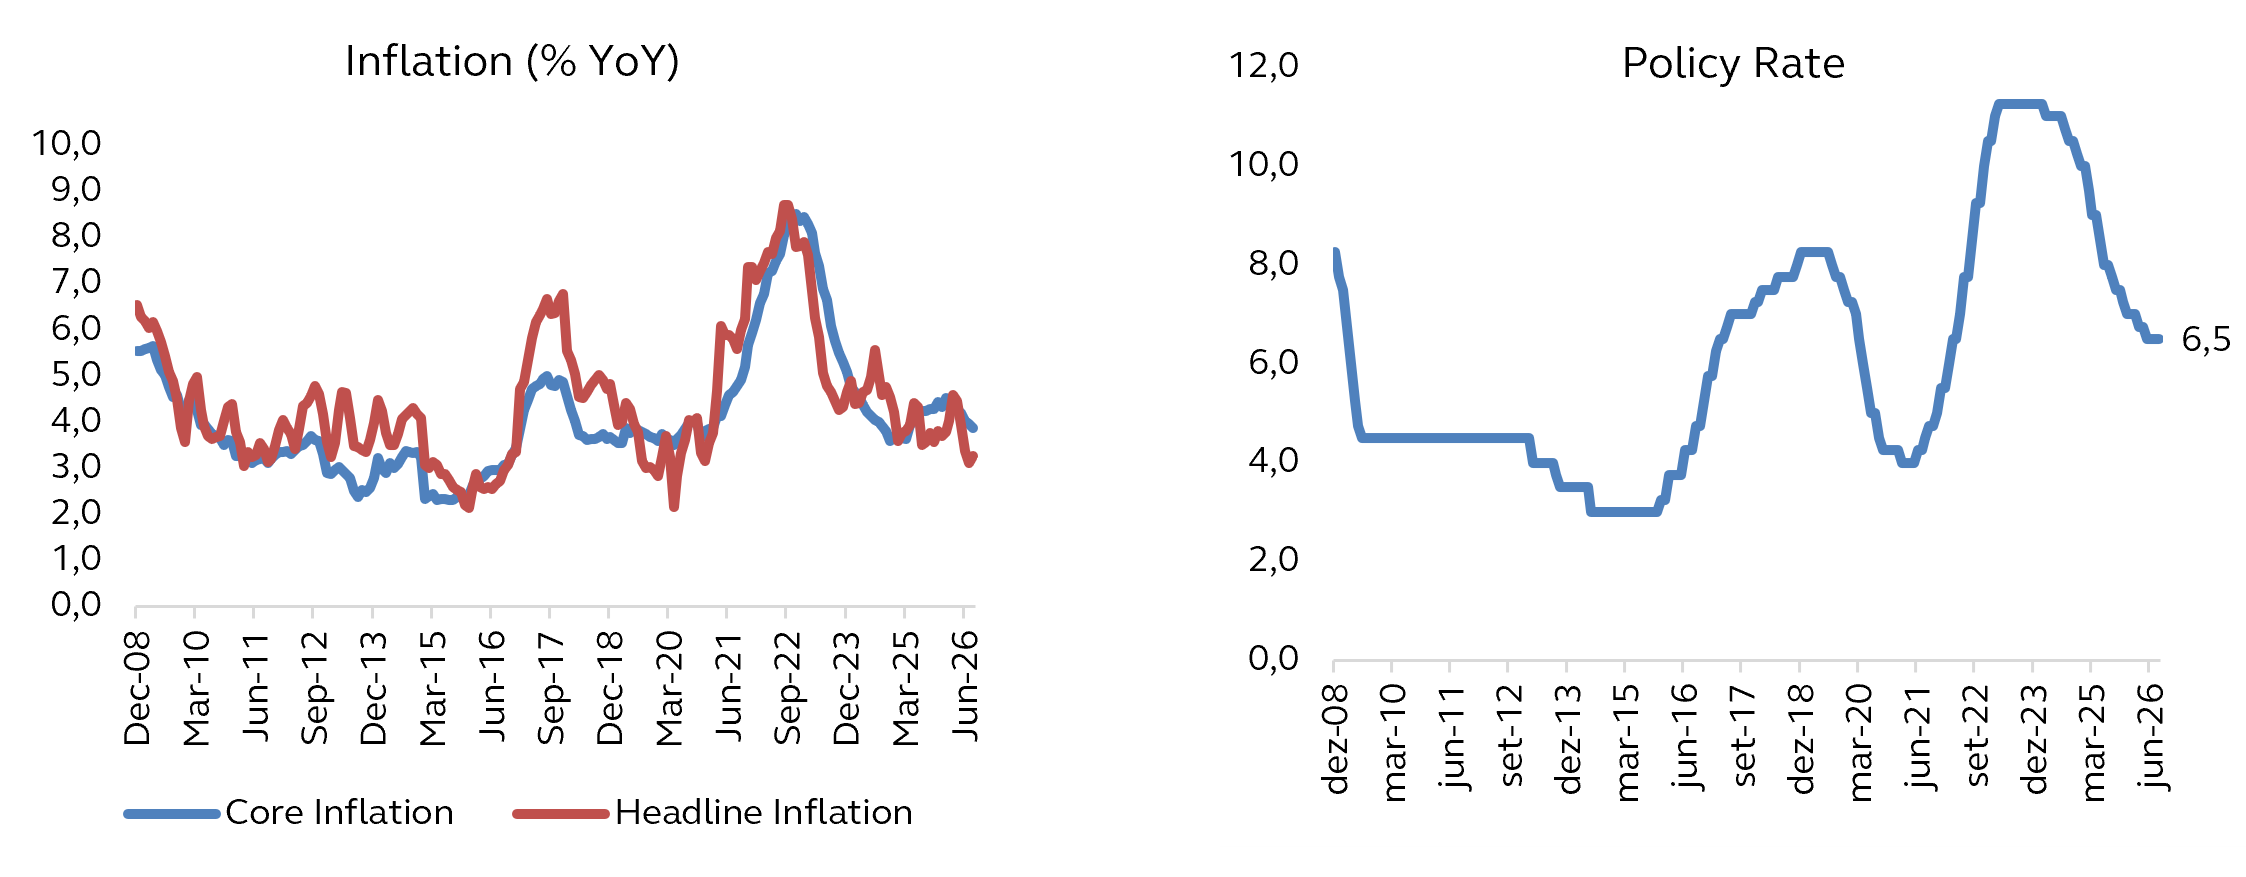
A dinâmica da inflação permanece amplamente favorável. Dados recentes voltaram a surpreender para baixo, reforçando a narrativa de desinflação e aproximando o IPC cheio da meta do banco central. Embora componentes não subjacentes benignos continuem explicando parte da melhora, a dinâmica da inflação subjacente também mostrou sinais de moderação. A inflação subjacente de serviços permanece acima dos níveis pré-pandemia, mas apresentou alguma moderação na margem, enquanto a valorização do peso continua exercendo pressão de baixa sobre os preços dos bens comercializáveis. De modo geral, os riscos inflacionários parecem mais equilibrados do que nos meses anteriores.
Nesse contexto, o Banxico manteve a taxa básica de juros inalterada em 6,50%. Embora leituras de inflação mais brandas e a fraqueza da demanda doméstica possam sustentar uma flexibilização adicional, as autoridades provavelmente permanecerão cautelosas diante de uma inflação de serviços ainda elevada e de um cenário mais restritivo por parte do Fed. Como resultado, nosso cenário-base continua sendo de uma pausa prolongada, com a taxa básica de juros inalterada até o fim de 2026.
Política fiscal e cenário político
México e Estados Unidos continuam avançando nas negociações relacionadas ao USMCA sob uma estrutura amplamente pragmática, com ambos os lados buscando acordos incrementais antes das eleições de meio de mandato nos Estados Unidos. As discussões continuam focadas em alívio tarifário para setores manufatureiros estratégicos, incluindo aço, alumínio, automóveis e autopeças. Embora os avanços tenham ajudado a reduzir a incerteza e a preservar o acesso preferencial ao mercado para a maioria das exportações mexicanas, as negociações continuam em andamento e o resultado final ainda não está garantido.
No campo fiscal, a atenção está se deslocando cada vez mais para a dinâmica da dívida de médio prazo. O Orçamento de 2027 apresentado recentemente preserva a trajetória de consolidação fiscal, mas em ritmo mais lento do que o previsto anteriormente, refletindo compromissos de gastos mais elevados e uma melhora mais gradual dos saldos fiscais. Além disso, as projeções oficiais agora reconhecem uma trajetória de dívida um pouco mais elevada do que a anteriormente considerada. Embora essa revisão alinhe, em termos gerais, as projeções do governo às expectativas do mercado, a estabilização da dívida continua desafiadora em meio aos elevados custos de juros, às necessidades de gastos em infraestrutura e às persistentes pressões relacionadas à Pemex. Nesse contexto, a sustentabilidade fiscal de médio prazo provavelmente continuará sendo um fator-chave nas avaliações de risco soberano e um tema cada vez mais importante para os investidores nos próximos anos.
Autores:
Gabriela Saavedra – Analista Sênior de Research Multiativos
Rodrigo Ashikawa – Economista para o Brasil
Úrsula Contardo – Analista de Renda Fixa e Alocação de Ativos
Aviso Legal: